
1. ภาพรวมของอุตสาหกรรมยานยนต์
มอเตอร์ไฟฟ้าเป็น “หัวใจสำคัญ” ของอุตสาหกรรมสมัยใหม่ เป็นอุปกรณ์แม่เหล็กไฟฟ้าที่แปลงหรือส่งผ่านพลังงานไฟฟ้าโดยอาศัยหลักการเหนี่ยวนำแม่เหล็กไฟฟ้า ห่วงโซ่อุตสาหกรรมมอเตอร์นั้นกว้างขวางมาก ต้นน้ำส่วนใหญ่ประกอบด้วยผู้จัดหาวัตถุดิบ เช่น โลหะ (ทองแดงอิเล็กโทรไลต์ เหล็กซิลิคอน เหล็กกล้าคาร์บอน ฯลฯ) วัสดุฉนวน วัสดุแม่เหล็ก และชิ้นส่วนอิเล็กทรอนิกส์ รวมถึงผู้จัดหาชิ้นส่วนหลัก เช่น สเตเตอร์และโรเตอร์ ตลับลูกปืน และระบบควบคุม กลางน้ำคือกระบวนการผลิตมอเตอร์ และปลายน้ำมีการใช้งานอย่างกว้างขวาง รวมถึงการทำเหมือง โลหะวิทยา น้ำมันและก๊าซ ปิโตรเคมี ยานยนต์ อุปกรณ์ผลิตไฟฟ้า เครื่องใช้ไฟฟ้าภายในบ้าน เหล็ก เคมีภัณฑ์ และวัสดุก่อสร้าง
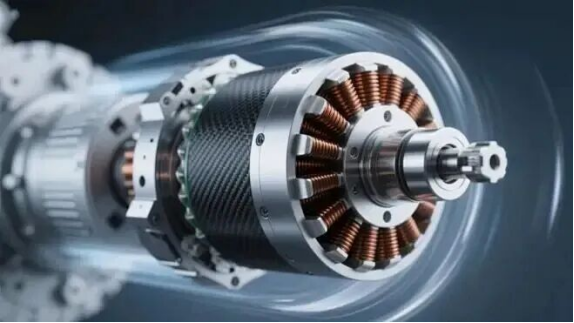
จากมุมมองโครงสร้างต้นทุน ต้นทุนวัตถุดิบคิดเป็น 60%-70% ของต้นทุนทั้งหมดของมอเตอร์ ในมอเตอร์รถยนต์พลังงานใหม่ แม่เหล็กถาวรนีโอไดเมียมเหล็กโบรอนคิดเป็น 30%-45% ของต้นทุนวัตถุดิบ แผ่นเหล็กซิลิคอนคิดเป็น 15%-20% ลวดเคลือบคิดเป็น 15%-25% และโลหะผสมอะลูมิเนียมคิดเป็น 10%-15% ในมอเตอร์อุตสาหกรรม วัสดุแม่เหล็กไฟฟ้า (ทองแดง + เหล็กซิลิคอน) คิดเป็น 55%-60% ของต้นทุนทั้งหมด ส่วนประกอบโครงสร้าง (เฟรม + ฝาปิด) คิดเป็น 18%-22% และตลับลูกปืนและวัสดุฉนวนคิดเป็น 12%-15%
อุปสรรคทางเทคโนโลยีในห่วงโซ่อุตสาหกรรมส่วนใหญ่สะท้อนให้เห็นในขั้นตอนสำคัญหลายประการ ดังนี้: ประการแรก เทคโนโลยีแผ่นเหล็กซิลิคอนประสิทธิภาพสูง แผ่นเหล็กซิลิคอนที่บางลงสามารถลดการสูญเสียจากกระแสไหลวนได้อย่างมาก แต่ต้องใช้เทคโนโลยีการรีดและกระบวนการที่สูงมาก ประการที่สอง เทคโนโลยีวัสดุแม่เหล็กถาวรธาตุหายาก โดยเฉพาะอย่างยิ่งการเตรียมและการเพิ่มประสิทธิภาพของวัสดุธาตุหายากหนัก เกี่ยวข้องกับกระบวนการที่ซับซ้อน เช่น การแยก การทำให้บริสุทธิ์ และการทำให้เป็นแม่เหล็กของธาตุหายาก ประการที่สาม กระบวนการออกแบบและการผลิตมอเตอร์ รวมถึงการควบคุมความแม่นยำของสมดุลไดนามิกและความแม่นยำในการกลึงชิ้นส่วนหมุน สายการผลิตอัตโนมัติต้องการความแม่นยำของสมดุลไดนามิกในระดับ G1.0 และความคลาดเคลื่อนของความกลมของชิ้นส่วนหมุนต้องควบคุมให้อยู่ภายใน 0.8 ไมโครเมตร
ในช่วงไม่กี่ปีที่ผ่านมา อุตสาหกรรมยานยนต์ของจีนได้ก้าวทันกระแสการถ่ายโอนอุตสาหกรรมยานยนต์ทั่วโลก โดยใช้ประโยชน์จากข้อได้เปรียบด้านต้นทุนแรงงานและวัตถุดิบ ส่งผลให้เกิดการพัฒนาอุตสาหกรรมอย่างรวดเร็ว ในด้านวิวัฒนาการทางเทคโนโลยี อุตสาหกรรมยานยนต์กำลังมุ่งไปสู่ประสิทธิภาพสูง การประหยัดพลังงาน ความอัจฉริยะ และการบูรณาการ สำหรับเทคโนโลยีประหยัดพลังงานประสิทธิภาพสูง การพัฒนาจากระดับประสิทธิภาพพลังงาน IE3 ไปสู่ IE4 และ IE5 ได้กลายเป็นหัวข้อหลักของการพัฒนาอุตสาหกรรม ในด้านเทคโนโลยีอัจฉริยะ การออกแบบมอเตอร์และการควบคุมการขับเคลื่อนแบบบูรณาการได้กลายเป็นรูปแบบผลิตภัณฑ์หลัก และสัดส่วนของมอเตอร์อัจฉริยะที่ติดตั้งเซ็นเซอร์และโมดูลการสื่อสารจะสูงถึง 30% ภายในปี 2025 การบูรณาการอย่างลึกซึ้งของเทคโนโลยี AI และ IoT กำลังผลักดันมอเตอร์ไปสู่ "การตรวจจับตนเอง การวินิจฉัยตนเอง และการปรับปรุงตนเอง" มอเตอร์ในอนาคตจะมีชิป AI ในตัว โดยใช้การเรียนรู้ของเครื่องจักรเพื่อตรวจสอบสถานะอุปกรณ์แบบเรียลไทม์ คาดการณ์ข้อผิดพลาด และปรับพารามิเตอร์การทำงานโดยอัตโนมัติ นวัตกรรมด้านเทคโนโลยีวัสดุยังเป็นแรงขับเคลื่อนการเปลี่ยนแปลงของอุตสาหกรรมอีกด้วย การสูญเสียฮิสเทอรีซิสของแกนโลหะผสมอสัณฐานมีเพียง 1/5 ของเหล็กซิลิคอน ซึ่งช่วยลดการสูญเสียขณะไม่มีโหลดได้ 60%-80% ในส่วนของวัสดุแม่เหล็กถาวร แม่เหล็กถาวรนีโอไดเมียมเหล็กโบรอนช่วยให้ประสิทธิภาพของมอเตอร์สูงกว่า 97% และเทคโนโลยีการแพร่กระจายตามขอบเกรนสามารถลดการใช้ธาตุหายากหนัก (ไดสโปรเซียมและเทอร์เบียม) ได้ 30%-50%
02 การวิเคราะห์สภาพแวดล้อมทางเศรษฐกิจมหภาคของอุตสาหกรรม
ขนาดตลาดโลกและตลาดจีน
คาดการณ์ว่าอุตสาหกรรมมอเตอร์ทั่วโลกจะมีการเปลี่ยนแปลงโครงสร้างครั้งใหญ่ภายในปี 2025 โดยปัจจัยขับเคลื่อนจะขยายตัวจากความต้องการทางอุตสาหกรรมแบบดั้งเดิมไปสู่สามด้านหลัก ได้แก่ พลังงานใหม่ ระบบอัจฉริยะ และประสิทธิภาพสูง จากการคาดการณ์ของหลายสถาบัน ขนาดตลาดมอเตอร์ทั่วโลกคาดว่าจะอยู่ที่ระหว่าง 180 พันล้านดอลลาร์สหรัฐถึง 195 พันล้านดอลลาร์สหรัฐในปี 2025 โดยมีอัตราการเติบโตเฉลี่ยต่อปี (CAGR) ประมาณ 5.8% ถึง 6.9% ในจำนวนนี้ ขนาดตลาดมอเตอร์อุตสาหกรรมทั่วโลกคาดว่าจะเกิน 195 พันล้านดอลลาร์สหรัฐ โดยจีนคิดเป็น 45% ของความต้องการทั่วโลก กลายเป็นเครื่องยนต์ขับเคลื่อนการเติบโตหลัก ประสิทธิภาพของตลาดมอเตอร์ของจีนนั้นโดดเด่นเป็นพิเศษ โดยได้กลายเป็นผู้ผลิต ผู้บริโภค และผู้ส่งออกมอเตอร์รายใหญ่ที่สุดของโลก จากข้อมูลล่าสุด ขนาดตลาดอุตสาหกรรมมอเตอร์ของจีนคาดว่าจะเกิน 1.6264 ล้านล้านหยวนในปี 2025 เพิ่มขึ้น 11.7% เมื่อเทียบกับปีที่แล้ว โดยมี CAGR ประมาณ 6.2% ถึง 8.5% เมื่อพิจารณาจากตลาดแยกส่วนแล้ว คาดการณ์ว่าขนาดตลาดมอเตอร์อุตสาหกรรมของจีนจะแตะระดับ 450 พันล้านหยวนในปี 2025 โดยมอเตอร์ประหยัดพลังงานประสิทธิภาพสูงคิดเป็น 45% ตลาดมอเตอร์สำหรับยานยนต์พลังงานใหม่กำลังเติบโตอย่างรวดเร็วเป็นพิเศษ
คาดการณ์ว่าขนาดตลาดโลกสำหรับระบบมอเตอร์ขับเคลื่อนรถยนต์พลังงานใหม่จะแตะระดับประมาณ 285 พันล้านหยวนภายในปี 2025 โดยตลาดจีนครองส่วนแบ่งมากกว่า 65% คิดเป็นมูลค่าเกือบ 185 พันล้านหยวน ตลาดจีนคาดว่าจะเติบโตในอัตรา 22% ต่อปี ตลาดมอเตอร์ขับเคลื่อนภายในประเทศจีนมีมูลค่า 50.17 พันล้านหยวนในปี 2024 และคาดว่าจะเกิน 60 พันล้านหยวนในปี 2025 คิดเป็นอัตราการเติบโตเฉลี่ยต่อปี (CAGR) 45% ตลาดเซอร์โวมอเตอร์ก็ยังคงเติบโตอย่างรวดเร็วเช่นกัน คาดการณ์ว่าขนาดตลาดเซอร์โวมอเตอร์ในประเทศจีนจะเกิน 38 พันล้านหยวนภายในปี 2025 โดยตลาดเซอร์โวมอเตอร์อเนกประสงค์คาดว่าจะแตะระดับ 21.9 พันล้านหยวน และตลาดเซอร์โวมอเตอร์เฉพาะทางคาดว่าจะแตะระดับ 6 พันล้านหยวน คาดการณ์ว่าระหว่างปี 2025 ถึง 2030 ขนาดตลาดอุตสาหกรรมเซอร์โวมอเตอร์ของจีนจะเติบโตจาก 62.3 พันล้านหยวนในปี 2025 เป็น 102.8 พันล้านหยวนในปี 2030 คิดเป็นอัตราการเติบโตเฉลี่ยต่อปี (CAGR) ที่ 10.5%
การวิเคราะห์สภาพแวดล้อมเชิงนโยบาย
สภาพแวดล้อมทางนโยบายสำหรับอุตสาหกรรมยานยนต์ในปี 2025 มีลักษณะเด่นคือ “มาตรฐานที่สูงขึ้น การสนับสนุนด้านนโยบาย และกฎระเบียบที่เข้มงวดมากขึ้น”
ในส่วนของมาตรฐานประสิทธิภาพการใช้พลังงานนั้น มาตรฐานระดับชาติใหม่หลายฉบับจะเริ่มบังคับใช้ในปี 2025 ซึ่งถือเป็นการก้าวเข้าสู่ “ยุค IE5” อย่างเต็มตัวของอุตสาหกรรมมอเตอร์ของจีน มาตรฐาน GB 30253-2024 “ค่าต่ำสุดที่อนุญาตของประสิทธิภาพการใช้พลังงานและระดับประสิทธิภาพการใช้พลังงานสำหรับมอเตอร์ซิงโครนัสแม่เหล็กถาวร” จะเริ่มบังคับใช้ในวันที่ 1 ตุลาคม 2025 โดยจะแทนที่มาตรฐานฉบับปี 2013 อย่างสมบูรณ์ และยกระดับเกณฑ์ประสิทธิภาพการใช้พลังงานระดับแรกสำหรับมอเตอร์ซิงโครนัสแม่เหล็กถาวรเป็น IE5 ส่วนมาตรฐาน GB 30254-2024 “ค่าต่ำสุดที่อนุญาตของประสิทธิภาพการใช้พลังงานและระดับประสิทธิภาพการใช้พลังงานสำหรับมอเตอร์อะซิงโครนัสแบบกรงกระรอกสามเฟสแรงดันสูง” จะเริ่มบังคับใช้ในวันที่ 1 กันยายน 2025 ซึ่งเป็นการเพิ่มความเข้มงวดของข้อจำกัดด้านประสิทธิภาพการใช้พลังงานและยกระดับข้อกำหนดประสิทธิภาพการใช้พลังงานขั้นต่ำให้สูงขึ้นตามมาตรฐานสากล
ในส่วนของนโยบายอุตสาหกรรม “แผนปฏิบัติการปรับปรุงประสิทธิภาพการใช้พลังงานในภาคอุตสาหกรรม” ระบุไว้อย่างชัดเจนว่า ภายในปี 2025 สัดส่วนของมอเตอร์ประหยัดพลังงานประสิทธิภาพสูงที่ติดตั้งใหม่ควรสูงกว่า 70% และสัดส่วนของหม้อแปลงประหยัดพลังงานประสิทธิภาพสูงที่ติดตั้งใหม่ควรสูงกว่า 80% ส่วน “แผนปรับปรุงประสิทธิภาพการใช้พลังงานของมอเตอร์ไฟฟ้า (2023-2025)” กำหนดให้ภายในปี 2025 ผลผลิตมอเตอร์ประหยัดพลังงานประสิทธิภาพสูงต่อปีต้องสูงถึง 350 ล้านกิโลวัตต์ คิดเป็นมากกว่า 70% ของผลผลิตรวมภายในประเทศ นอกจากนี้ รัฐบาลท้องถิ่นยังได้ออกนโยบายสนับสนุนที่เกี่ยวข้องด้วย ตัวอย่างเช่น “ระเบียบปฏิบัติสำหรับการสนับสนุนพิเศษสำหรับการปรับปรุงอุปกรณ์ที่ใช้พลังงานในภาคอุตสาหกรรมและการสื่อสาร” ที่ออกโดยเซี่ยงไฮ้ กำหนดว่า การซื้อมอเตอร์ประหยัดพลังงานระดับ 1 จะได้รับเงินอุดหนุน 120 หยวน/กิโลวัตต์ (กำลังไฟฟ้าพิกัด ≤ 22 กิโลวัตต์) หรือ 90 หยวน/กิโลวัตต์ (กำลังไฟฟ้าพิกัด > 22 กิโลวัตต์) ในขณะที่มอเตอร์ประหยัดพลังงานระดับ 2 จะได้รับเงินอุดหนุน 60 หยวน/กิโลวัตต์ หรือ 45 หยวน/กิโลวัตต์ ส่วนมณฑลฝูเจี้ยนสนับสนุนการจับคู่ระหว่างอุปสงค์และอุปทาน และกิจกรรมส่งเสริมการตลาดสำหรับมอเตอร์และเครื่องใช้ไฟฟ้าที่นำโดยกระทรวงอุตสาหกรรมและเทคโนโลยีสารสนเทศ และให้การสนับสนุนทางการเงินตามที่กำหนดไว้
ในด้านยานยนต์พลังงานใหม่ การสนับสนุนด้านนโยบายยังคงเพิ่มขึ้นอย่างต่อเนื่อง “แผนพัฒนาอุตสาหกรรมยานยนต์พลังงานใหม่ (2021-2035)” กำหนดเป้าหมายยอดขายยานยนต์พลังงานใหม่ให้สูงถึงประมาณ 20% ของยอดขายรถยนต์ใหม่ทั้งหมดภายในปี 2025 (ในความเป็นจริง ยอดขายเกิน 36.7% ในปี 2023 และคาดว่าจะเกิน 50% ในปี 2025) “แผนปฏิบัติการพิเศษเพื่อความก้าวหน้าในเทคโนโลยีส่วนประกอบหลักสำหรับยานยนต์พลังงานใหม่” ระบุเป้าหมายไว้อย่างชัดเจนในการบรรลุประสิทธิภาพของระบบมอเตอร์ขับเคลื่อนมากกว่า 97% และความหนาแน่นของกำลัง 5.5 กิโลวัตต์/กิโลกรัม ภายในปี 2025
ภูมิทัศน์การแข่งขันทางการตลาด
สภาพการแข่งขันในตลาดรถยนต์โลก ทั้งในระดับโลกและในประเทศจีน มีโครงสร้างแบบสามระดับ
กลุ่มแรกประกอบด้วยบริษัทยักษ์ใหญ่ระดับนานาชาติจากยุโรป อเมริกา และญี่ปุ่น ได้แก่ Siemens, ABB, Bosch, Nidec และ Toshiba Industries บริษัทเหล่านี้ครองตลาดมอเตอร์ความแม่นยำสูงระดับไฮเอนด์ ด้วยเทคโนโลยีขั้นสูงและความได้เปรียบด้านแบรนด์
กลุ่มที่สองประกอบด้วยบริษัทชั้นนำของจีน เช่น Wolong Electric Drive, Dayang Motor และ Jiangte Motor ซึ่งครองส่วนแบ่งการตลาดไปแล้ว 38.7% บริษัทเหล่านี้สร้างความได้เปรียบทางเทคโนโลยีผ่านการบูรณาการในแนวดิ่งของห่วงโซ่อุปทานวัสดุแม่เหล็กถาวรหายาก และการขยายตัวในแนวนอนของระบบควบคุมมอเตอร์
กลุ่มที่สามประกอบด้วยวิสาหกิจขนาดเล็กและขนาดกลางจำนวนมาก ซึ่งส่วนใหญ่แข่งขันกันในตลาดระดับล่างถึงระดับกลาง ตลาดรถยนต์ของจีนแสดงให้เห็นรูปแบบที่ “บริษัทในประเทศครองตลาด ในขณะที่บริษัทต่างชาติเข้ามาเจาะตลาดระดับสูง”
ในปี 2023 บริษัทในประเทศจีนครองส่วนแบ่งตลาดมอเตอร์โดยรวมประมาณ 94% ในขณะที่บริษัทต่างชาติครองส่วนแบ่งประมาณ 6% บริษัทจากยุโรปและอเมริกาครองส่วนแบ่งประมาณ 3.6% และบริษัทญี่ปุ่นครองส่วนแบ่งประมาณ 2.3% เมื่อพิจารณาตามกลุ่มตลาดเฉพาะ บริษัทต่างชาติครองส่วนแบ่งตลาดค่อนข้างสูงโดยเฉพาะในตลาดมอเตอร์แรงดันต่ำและมอเตอร์ไฟฟ้ากระแสสลับ ในตลาดมอเตอร์แรงดันต่ำ บริษัทต่างชาติครองส่วนแบ่งประมาณ 5.7% (เทียบกับ 3.8% สำหรับบริษัทจากยุโรปและอเมริกา และ 1.9% สำหรับบริษัทญี่ปุ่น) และในตลาดมอเตอร์ไฟฟ้ากระแสสลับ บริษัทต่างชาติครองส่วนแบ่งประมาณ 4.9% (เทียบกับ 3.7% สำหรับบริษัทจากยุโรปและอเมริกา และ 1.2% สำหรับบริษัทญี่ปุ่น)
ในส่วนของความเข้มข้นของตลาด โดยรวมแล้ว ความเข้มข้นของอุตสาหกรรมมอเตอร์ของจีนค่อนข้างต่ำ แต่มีแนวโน้มเพิ่มขึ้น ในปี 2023 บริษัทมอเตอร์ 10 อันดับแรกของจีนครองส่วนแบ่งตลาดประมาณ 24% บริษัท Wolong Electric Drive มีส่วนแบ่งตลาดสูงสุด โดยมียอดขายมอเตอร์ต่อปีประมาณ 13 พันล้านหยวน คิดเป็นประมาณ 6.2% ของตลาด รองลงมาคือ Dayang Electric (9.2 พันล้านหยวน, 4.4%), Shanghai Electric (6.2 พันล้านหยวน, 2.9%) และ Huichuan Technology (5.8 พันล้านหยวน, 2.8%) เป็นต้น ในส่วนของตลาดเฉพาะกลุ่ม ตลาดมอเตอร์ไฟฟ้าแรงสูงมีความเข้มข้นค่อนข้างสูง โดยบริษัทมอเตอร์ 10 อันดับแรกครองส่วนแบ่งตลาดประมาณ 30% ส่วนตลาดมอเตอร์ไฟฟ้ากระแสตรงมีความเข้มข้นต่ำกว่า โดยบริษัท 10 อันดับแรกครองส่วนแบ่งตลาดประมาณ 10% ในแง่ของการแข่งขัน ความเข้มข้นของอุตสาหกรรมยังคงเพิ่มขึ้นอย่างต่อเนื่อง
คาดการณ์ว่าสัดส่วนการถือหุ้น CR10 ในภาคอุตสาหกรรมมอเตอร์จะเพิ่มขึ้นจาก 63% ในปี 2025 เป็น 71% ในปี 2030 ส่วนตลาดมอเตอร์แรงดันต่ำเพิ่มขึ้นจาก 52% ในปี 2018 เป็น 67% ในปี 2023 และคาดว่าสัดส่วนการถือหุ้น CR10 ของตลาดการผลิตมอเตอร์ไฟฟ้ากระแสสลับจะเพิ่มขึ้นอย่างต่อเนื่องจากประมาณ 38.5% ในปี 2024 เป็นประมาณ 52% ในปี 2030
03 ตลาดมอเตอร์ที่มีมูลค่าเพิ่มสูง
กลุ่มธุรกิจที่มีมูลค่าเพิ่มสูงในอุตสาหกรรมมอเตอร์ส่วนใหญ่กระจุกตัวอยู่ในกลุ่มย่อยที่มีอุปสรรคทางเทคโนโลยีสูง อัตรากำไรขั้นต้นสูง และการเติบโตของความต้องการในตลาดที่แข็งแกร่ง โดยกลุ่มธุรกิจเซอร์โวมอเตอร์แสดงให้เห็นถึงลักษณะที่มีมูลค่าเพิ่มสูงอย่างมีนัยสำคัญ ข้อมูลแสดงให้เห็นว่าเซอร์โวมอเตอร์สำหรับการผลิตเซมิคอนดักเตอร์มีอัตรากำไรขั้นต้น 40%-45% และอัตรากำไรสุทธิ 15%-18% ซึ่งได้รับแรงหนุนจากการลงทุนในอุปกรณ์ที่เพิ่มขึ้น 30% และอุปสรรคทางเทคโนโลยีที่สูง ในขณะที่เซอร์โวมอเตอร์สำหรับหุ่นยนต์อุตสาหกรรมระดับไฮเอนด์มีอัตรากำไรขั้นต้น 35%-40% และอัตรากำไรสุทธิ 12%-15% ซึ่งได้รับการสนับสนุนจากความต้องการระดับไฮเอนด์ที่เพิ่มขึ้น 60% อัตรากำไรขั้นต้นของเซอร์โวมอเตอร์ของ Huichuan Technology สูงถึง 38.2% ซึ่งสูงกว่าอัตรากำไรขั้นต้นโดยรวมของบริษัทอย่างมีนัยสำคัญ
มอเตอร์ขับเคลื่อนสำหรับยานยนต์พลังงานใหม่เป็นอีกหนึ่งกลุ่มธุรกิจที่มีมูลค่าเพิ่มสูง อัตรากำไรขั้นต้นเฉลี่ยของบริษัทผู้ผลิตมอเตอร์สำหรับยานยนต์พลังงานใหม่อยู่ที่ 30% ซึ่งสูงกว่า 24% ของบริษัทผู้ผลิตมอเตอร์อุตสาหกรรม และ 20% ของบริษัทผู้ผลิตมอเตอร์เครื่องใช้ไฟฟ้าภายในบ้าน ในกลุ่มมอเตอร์สำหรับยานยนต์พลังงานใหม่นั้น อัตรากำไรขั้นต้นของผลิตภัณฑ์ระบบพลังงานสำหรับหุ่นยนต์—มอเตอร์ (รวมถึงโมดูล)—อยู่ที่ 63.67%, 65.40% และ 61.66% ตามลำดับ ซึ่งยังคงอยู่ในระดับที่ค่อนข้างสูงและคงที่
มอเตอร์ชนิดพิเศษและมอเตอร์ประหยัดพลังงานประสิทธิภาพสูงยังมีคุณลักษณะที่เพิ่มมูลค่าสูง ผลิตภัณฑ์พลังงานนิวเคลียร์ของเจียเตียนมีอัตรากำไรขั้นต้น 37.9% สูงกว่าธุรกิจมอเตอร์แบบดั้งเดิมถึง 15 เปอร์เซ็นต์ ความได้เปรียบทางเทคโนโลยีนี้ยังคงสร้างมูลค่าให้กับผลิตภัณฑ์หลัก เช่น เครื่องเป่าฮีเลียมหลักสำหรับเครื่องปฏิกรณ์นิวเคลียร์แบบระบายความร้อนด้วยแก๊สอุณหภูมิสูง และมอเตอร์เกรดนิวเคลียร์ ส่งผลให้อัตรากำไรขั้นต้นสูงกว่าค่าเฉลี่ยของอุตสาหกรรม 8-10 เปอร์เซ็นต์ติดต่อกันสามปี
การบูรณาการระบบและโซลูชันแสดงถึงทิศทางการยกระดับห่วงโซ่คุณค่าของอุตสาหกรรมมอเตอร์ บริษัทข้ามชาติยักษ์ใหญ่ เช่น Siemens และ ABB กำลังเร่งการใช้งานเทคโนโลยี Digital Twin และการบำรุงรักษาเชิงคาดการณ์ผ่านการควบรวมกิจการและการซื้อกิจการ เพื่อนำเสนอโซลูชันแบบครบวงจรตั้งแต่ “มอเตอร์ + ระบบขับเคลื่อน + บริการ” ตัวอย่างเช่น แบรนด์ IIoT “nexofox” ของ Denco นำเสนอโซลูชันที่ครอบคลุมทุกด้านของการใช้งานและการเชื่อมต่อเครือข่ายมอเตอร์อัจฉริยะ รวมถึงบริการเสริมต่างๆ เช่น บริการ Digital Twin
วัสดุแม่เหล็กถาวรธาตุหายาก ซึ่งเป็นวัตถุดิบสำคัญ มีอุปสรรคทางเทคโนโลยีสูงและมีมูลค่าเพิ่มสูง กระบวนการเตรียมวัสดุแม่เหล็กถาวรธาตุหายากมีความซับซ้อน เกี่ยวข้องกับหลายขั้นตอน เช่น การแยก การทำให้บริสุทธิ์ และการทำให้เป็นแม่เหล็กของธาตุหายาก ซึ่งต้องใช้มาตรฐานการควบคุมกระบวนการและประสิทธิภาพของวัสดุที่สูงมาก ข้อกำหนดหลักสำหรับแม่เหล็กนีโอไดเมียมเหล็กโบรอนประสิทธิภาพสูง เช่น ผลคูณพลังงานแม่เหล็กมากกว่า 50 MGOe และแรงบีบอัดเกิน 20 kOe บังคับให้บริษัทต่างๆ ต้องเชี่ยวชาญเทคโนโลยีหลัก เช่น การควบคุมโครงสร้างจุลภาคและการลดธาตุหายากหนัก
04 ความต้องการของตลาดในอนาคต
โอกาสในการพัฒนาอุตสาหกรรม: อุตสาหกรรมยานยนต์กำลังเผชิญกับโอกาสในการพัฒนามากมาย ซึ่งเป็นแรงผลักดันที่แข็งแกร่งสำหรับการเติบโตขององค์กร
ความต้องการเปลี่ยนทดแทนที่ขับเคลื่อนด้วยนโยบาย: การบังคับใช้มาตรฐานแห่งชาติฉบับใหม่ในปี 2025 จะผลักดันให้เกิดการยกระดับประสิทธิภาพการใช้พลังงานของมอเตอร์อย่างครอบคลุม ทำให้เกิดตลาดเปลี่ยนทดแทนขนาดใหญ่ ตามข้อกำหนดของนโยบาย ภายในปี 2025 สัดส่วนของมอเตอร์ประหยัดพลังงานประสิทธิภาพสูงที่เพิ่มเข้ามาใหม่จะต้องสูงกว่า 70% ส่งผลให้มีความต้องการอย่างมากในการเปลี่ยนทดแทนและยกระดับมอเตอร์ที่ไม่มีประสิทธิภาพที่มีอยู่ ยกตัวอย่างเช่น เซี่ยงไฮ้ การซื้อมอเตอร์ประหยัดพลังงานระดับ 1 สามารถได้รับเงินอุดหนุน 120 หยวน/กิโลวัตต์ ซึ่งช่วยลดต้นทุนการเปลี่ยนทดแทนสำหรับสถานประกอบการโดยตรง
การเติบโตอย่างก้าวกระโดดของอุตสาหกรรมรถยนต์พลังงานใหม่: คาดว่ายอดขายรถยนต์พลังงานใหม่จะเกิน 12 ล้านคันในปี 2025 รถยนต์แต่ละคันต้องใช้มอเตอร์ ซึ่งนำมาซึ่งโอกาสทางการตลาดมูลค่าหลายแสนล้านหยวน โดยเฉพาะอย่างยิ่ง การนำแพลตฟอร์มแรงดันสูง 800 โวลต์มาใช้กันอย่างแพร่หลาย จะผลักดันมูลค่าของมอเตอร์จาก 5,000 หยวนเป็น 12,000 หยวน ทำให้มูลค่าต่อคันเพิ่มขึ้นอย่างมาก
ความต้องการยกระดับการผลิตอัจฉริยะ: ความก้าวหน้าของอุตสาหกรรม 4.0 และการผลิตอัจฉริยะกำลังผลักดันให้ความต้องการมอเตอร์เซอร์โวและหุ่นยนต์อุตสาหกรรมเติบโตอย่างรวดเร็ว คาดการณ์ว่าขนาดตลาดของอุตสาหกรรมมอเตอร์เซอร์โวและไดรฟ์สำหรับหุ่นยนต์ในประเทศจีนจะสูงถึง 21.05 พันล้านหยวนภายในปี 2025 โดยอัตราการผลิตในประเทศคาดว่าจะเกิน 55%
ขยายไปสู่พื้นที่การใช้งานใหม่ๆ: หุ่นยนต์ฮิวมานอยด์: ด้วยความก้าวหน้าของผลิตภัณฑ์ต่างๆ เช่น Tesla Optimus และ Xiaomi CyberOne ความต้องการมอเตอร์เฉพาะสำหรับหุ่นยนต์ฮิวมานอยด์จึงเพิ่มสูงขึ้น โดยหุ่นยนต์หนึ่งตัวอาจต้องการมอเตอร์ข้อต่อหลายสิบตัว ระบบจัดเก็บพลังงาน: การเติบโตอย่างรวดเร็วของกำลังการผลิตที่ติดตั้งของระบบจัดเก็บพลังงานใหม่ๆ กำลังผลักดันความต้องการมอเตอร์สำหรับระบบจัดเก็บพลังงาน อุปกรณ์ทางการแพทย์: อุปกรณ์ทางการแพทย์ระดับสูง เช่น หุ่นยนต์ผ่าตัดและอุปกรณ์ฟื้นฟูสมรรถภาพ กำลังเพิ่มความต้องการมอเตอร์ที่มีความแม่นยำสูง อวกาศ: สาขาใหม่ๆ เช่น เครื่องบินไฟฟ้าและโดรน กำลังนำมาซึ่งความต้องการที่เพิ่มขึ้น
การเพิ่มมูลค่าด้วยการอัพเกรดทางเทคโนโลยี: เทคโนโลยีประหยัดพลังงานประสิทธิภาพสูง: มอเตอร์ประสิทธิภาพพลังงาน IE5 มีประสิทธิภาพมากกว่า IE3 ถึง 3% ช่วยประหยัดพลังงานไฟฟ้าได้หลายพันกิโลวัตต์ชั่วโมงต่อปี นำมาซึ่งผลประโยชน์ทางเศรษฐกิจอย่างมาก เทคโนโลยีอัจฉริยะ: มอเตอร์อัจฉริยะสามารถลดอัตราการเสียได้ถึง 25% ผ่านการบำรุงรักษาเชิงคาดการณ์ ช่วยลดต้นทุนการบำรุงรักษา การประยุกต์ใช้วัสดุใหม่: ความก้าวหน้าทางเทคโนโลยี เช่น โลหะผสมอสัณฐานและวัสดุแม่เหล็กถาวรชนิดใหม่ ช่วยปรับปรุงประสิทธิภาพและสมรรถนะของมอเตอร์
05 การวิเคราะห์แนวโน้มการพัฒนา
อุตสาหกรรมยานยนต์ซึ่งเป็น "หัวใจสำคัญ" ของอุตสาหกรรมสมัยใหม่ กำลังอยู่ในช่วงหัวเลี้ยวหัวต่อที่สำคัญ โดยกำลังเปลี่ยนผ่านจากการผลิตแบบดั้งเดิมไปสู่การผลิตอัจฉริยะ และจากการขยายขนาดไปสู่การเพิ่มมูลค่า
ในปี 2025 คาดการณ์ว่าขนาดตลาดอุตสาหกรรมยานยนต์ของจีนจะเกิน 1.6264 ล้านล้านหยวน เพิ่มขึ้น 11.7% เมื่อเทียบกับปีก่อนหน้า รักษาแนวโน้มการเติบโตที่มั่นคง ในแง่ของโครงสร้างอุตสาหกรรม บริษัทในประเทศได้ครองส่วนแบ่งตลาดไปแล้ว 94% ทำลายการผูกขาดของบริษัทต่างชาติ แต่ตลาดระดับไฮเอนด์ยังมีโอกาสพัฒนาได้อีกมาก ความเข้มข้นของอุตสาหกรรมยังคงเพิ่มขึ้นอย่างต่อเนื่อง โดยบริษัทในกลุ่ม CR10 เพิ่มขึ้นจาก 34% ในปี 2020 เป็นประมาณ 55% หรือมากกว่านั้นในปี 2025 บริษัทชั้นนำกำลังเสริมสร้างความได้เปรียบในการแข่งขันผ่านนวัตกรรมทางเทคโนโลยี การบูรณาการห่วงโซ่อุปทาน และโลกาภิวัตน์ จากมุมมองของการพัฒนาเทคโนโลยี ประสิทธิภาพสูง การประหยัดพลังงาน ความอัจฉริยะ และการบูรณาการได้กลายเป็นหัวข้อหลักของการพัฒนาอุตสาหกรรม การบังคับใช้มาตรฐานประสิทธิภาพพลังงาน IE5 ได้ผลักดันให้เกิดการยกระดับอุตสาหกรรมอย่างครอบคลุม โดยสัดส่วนของมอเตอร์อัจฉริยะที่ติดตั้งเซ็นเซอร์และโมดูลการสื่อสารสูงถึง 30% และเทคโนโลยี AI เริ่มถูกนำมาใช้ในระบบมอเตอร์แล้ว พื้นที่การใช้งานใหม่ๆ เช่น ยานยนต์พลังงานใหม่ หุ่นยนต์อุตสาหกรรม และหุ่นยนต์ฮิวมานอยด์ กำลังนำมาซึ่งแรงผลักดันการเติบโตใหม่ๆ ให้กับอุตสาหกรรมนี้
อุตสาหกรรมยานยนต์จะแสดงลักษณะการพัฒนาใหม่ในด้านต่อไปนี้:
การกระจุกตัวของอุตสาหกรรมจะเพิ่มสูงขึ้นอีก ด้วยอุปสรรคทางเทคโนโลยีที่สูงขึ้นและการเกิดขึ้นของเศรษฐกิจแบบขนาดใหญ่ คาดการณ์ว่าภายในปี 2030 ส่วนแบ่งการตลาดของบริษัท 10 อันดับแรก (CR10) จะเกิน 70% ก่อให้เกิดภูมิทัศน์การแข่งขันที่ถูกครอบงำโดยองค์กรขนาดใหญ่เพียงไม่กี่แห่ง วิสาหกิจขนาดกลางและขนาดย่อม (SMEs) จำเป็นต้องแสวงหาความอยู่รอดด้วยกลยุทธ์ต่างๆ เช่น การแข่งขันที่แตกต่าง และการสร้างความก้าวหน้าในตลาดเฉพาะกลุ่ม
นวัตกรรมทางเทคโนโลยีจะกลายเป็นหัวใจสำคัญของการแข่งขัน เทคโนโลยีประหยัดพลังงานประสิทธิภาพสูงจะพัฒนาจากมาตรฐาน IE5 ไปสู่ระดับประสิทธิภาพการใช้พลังงานที่สูงขึ้น เทคโนโลยีอัจฉริยะจะก้าวกระโดดจากการตรวจสอบไปสู่การคาดการณ์ และจากเครื่องจักรเดี่ยวไปสู่ระบบ และการประยุกต์ใช้วัสดุใหม่จะนำมาซึ่งการปรับปรุงประสิทธิภาพอย่างก้าวกระโดด องค์กรต่างๆ จำเป็นต้องเพิ่มการลงทุนด้านการวิจัยและพัฒนาอย่างต่อเนื่อง โดยเฉพาะอย่างยิ่งในด้านเทคโนโลยีที่สำคัญ เช่น วัสดุพื้นฐาน อัลกอริทึมหลัก และชิป เพื่อให้บรรลุถึงความก้าวหน้าครั้งสำคัญ
ขอบเขตการใช้งานจะยังคงขยายตัวต่อไป นอกเหนือจากภาคอุตสาหกรรมและเครื่องใช้ไฟฟ้าในครัวเรือนแบบดั้งเดิมแล้ว สาขาที่กำลังเติบโต เช่น ยานยนต์พลังงานใหม่ การจัดเก็บพลังงาน หุ่นยนต์ฮิวมานอยด์ และเศรษฐกิจระดับความสูงต่ำ จะกลายเป็นจุดเติบโตที่สำคัญสำหรับความต้องการมอเตอร์ โดยเฉพาะอย่างยิ่ง การเติบโตอย่างรวดเร็วของอุตสาหกรรมหุ่นยนต์ฮิวมานอยด์จะนำมาซึ่งโอกาสทางการตลาดมูลค่าหลายแสนล้านหยวนสำหรับมอเตอร์ความแม่นยำสูง
กระบวนการโลกาภิวัตน์จะเร่งตัวขึ้น บริษัทผลิตรถยนต์ของจีนจะเร่งความพยายามในการขยายธุรกิจไปทั่วโลกผ่านการส่งออกเทคโนโลยี การกำหนดมาตรฐาน และการควบรวมกิจการในต่างประเทศ ประเทศต่างๆ ตามเส้นทางสายไหมจะกลายเป็นจุดเติบโตของตลาดที่สำคัญ และวิสาหกิจจีนจำเป็นต้องเสริมสร้างความสามารถในการแข่งขันในระดับสากลและอิทธิพลของแบรนด์
รูปแบบธุรกิจจะยังคงมีการพัฒนาอย่างต่อเนื่อง การเปลี่ยนแปลงจากการขายสินค้าเพียงอย่างเดียวไปสู่ “สินค้า + บริการ” จากผู้จำหน่ายอุปกรณ์ไปสู่ผู้ให้บริการโซลูชัน และจากการทำธุรกรรมครั้งเดียวไปสู่บริการครบวงจร จะกลายเป็นแนวโน้มสำคัญในการพัฒนาอุตสาหกรรม องค์กรต่างๆ จำเป็นต้องสร้างรูปแบบธุรกิจใหม่เพื่อปรับปรุงความภักดีของลูกค้าและผลกำไร
โดยรวมแล้ว อุตสาหกรรมยานยนต์กำลังอยู่ในช่วงโอกาสการพัฒนาครั้งประวัติศาสตร์ ด้วยปัจจัยหลายประการ เช่น การสนับสนุนด้านนโยบาย ความก้าวหน้าทางเทคโนโลยี และความต้องการที่เพิ่มขึ้น อุตสาหกรรมนี้จะรักษาระดับการเติบโตอย่างต่อเนื่อง สำหรับนักลงทุน แนะนำให้เน้นไปที่บริษัทชั้นนำที่มีเทคโนโลยีขั้นสูง มีตำแหน่งทางการตลาดที่มั่นคง และมีความสามารถในระดับโลก รวมถึงบริษัทนวัตกรรมที่มีความก้าวหน้าในตลาดเฉพาะกลุ่มและมีศักยภาพการเติบโตสูง สำหรับผู้ประกอบการในอุตสาหกรรม จำเป็นต้องเข้าใจแนวโน้มการพัฒนาทางเทคโนโลยี เสริมสร้างขีดความสามารถด้านนวัตกรรม ขยายตลาดเกิดใหม่อย่างแข็งขัน และครองตำแหน่งที่ได้เปรียบในการเปลี่ยนแปลงของอุตสาหกรรม

